 FPよみとき
ライフプランニングと資金計画2018年10月1日時点の法令に基づく出題です
2019年5月 FP2級学科 問10
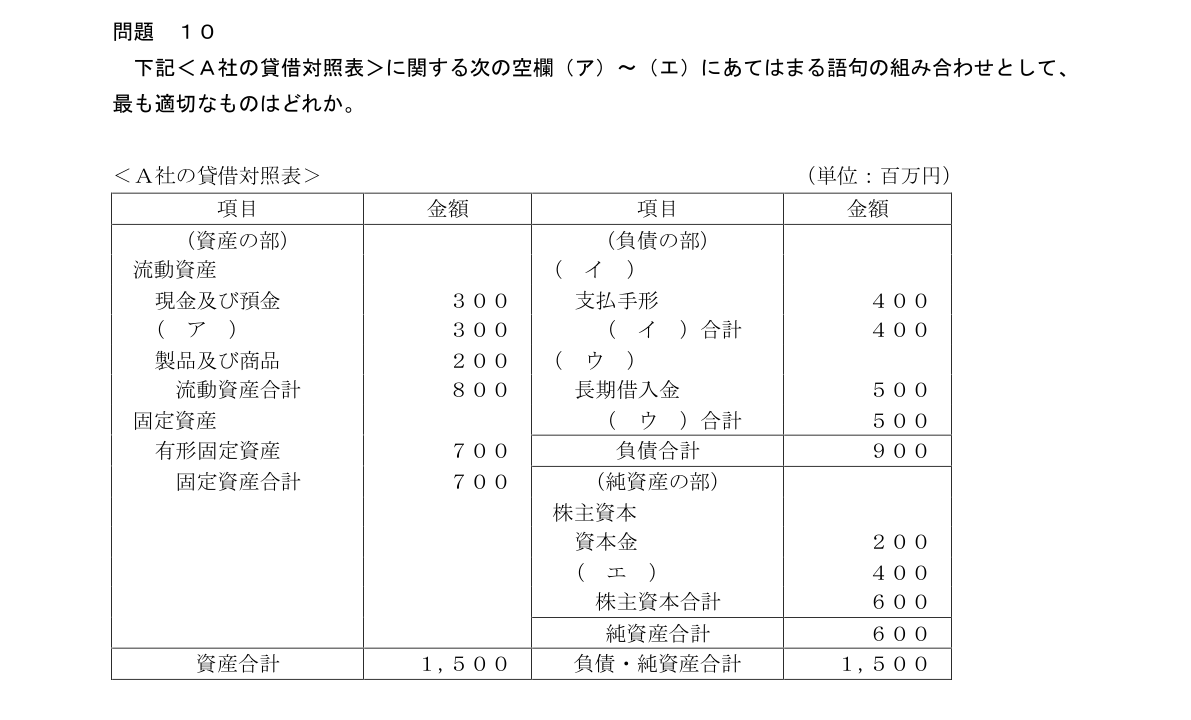
下記<A社の貸借対照表>に関する次の空欄(ア)~(エ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。<A社の貸借対照表>(単位:百万円)項目金額項目金額(資産の部)(負債の部)流動資産(イ)現金及び預金300支払手形400(ア)300(イ)合計400製品及び商品200(ウ)流動資産合計800長期借入金500固定資産(ウ)合計500有形固定資産700負債合計900固定資産合計700(純資産の部)株主資本資本金200(エ)400株主資本合計600純資産合計600資産合計1,500負債・純資産合計1,500
- 1(ア)買掛金(イ)流動負債(ウ)固定負債(エ)社債
- 2(ア)買掛金(イ)固定負債(ウ)流動負債(エ)社債
- 3(ア)売掛金(イ)流動負債(ウ)固定負債(エ)利益剰余金
- 4(ア)売掛金(イ)固定負債(ウ)流動負債(エ)利益剰余金
正解と解説AI解説
正解 肢3
本問の論点
貸借対照表の空欄補充を通じて、資産・負債・純資産の各区分と科目の対応を問う問題です。それぞれの科目がどの区分に属するかと、合計額の整合から判断します。
正解の根拠
(ア)は流動資産の中の科目です。現金及び預金300、製品及び商品200、流動資産合計800から、(ア)は300と分かり、資産の科目である売掛金が入ります(買掛金は負債の科目)。(イ)は支払手形400を含む流動負債、(ウ)は長期借入金500を含む固定負債です。(エ)は資本金200と合わせて株主資本合計600になる400で、利益剰余金が入ります(社債は負債の科目で、株主資本には入りません)。よって、正解は肢3。
各肢の検討
肢1:不適切。(ア)の買掛金は負債科目で資産の部に入らず、(エ)の社債も負債科目である。
肢2:不適切。買掛金・社債が誤りで、さらに(イ)が固定負債、(ウ)が流動負債となっており区分も逆である。
肢3:適切。(ア)売掛金、(イ)流動負債、(ウ)固定負債、(エ)利益剰余金がすべて整合する。
肢4:不適切。(ア)売掛金と(エ)利益剰余金は正しいが、(イ)と(ウ)の流動・固定が逆になっている。
一言まとめ
支払手形・買掛金は流動負債、長期借入金・社債は固定負債、株主資本は資本金と剰余金で構成される、と整理する。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2019年5月 問10 を加工して作成。本サイトは非公式の学習サイトです。
解説は2018年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。