 FPよみとき
ライフプランニングと資金計画2019年10月1日時点の法令に基づく出題です
2020年1月 FP2級学科 問8
Aさんが、下記<資料>に基づき、住宅ローンの借換えを行った場合、借換え後10年間の返済軽減額の計算式として、最も適切なものはどれか。なお、返済は年1回であるものとし、計算に当たっては下記<係数>を使用すること。また、記載のない条件については考慮しないものとする。<資料>[Aさんが現在返済中の住宅ローン]・借入残高:1,500万円・利率:年2%の固定金利・残存期間:10年・返済方法:元利均等返済(ボーナス返済なし)[Aさんが借換えを予定している住宅ローン]・借入金額:1,500万円・利率:年1%の固定金利・返済期間:10年・返済方法:元利均等返済(ボーナス返済なし)<係数>期間10年の各種係数資本回収係数減債基金係数1%0.10560.09562%0.11130.0913
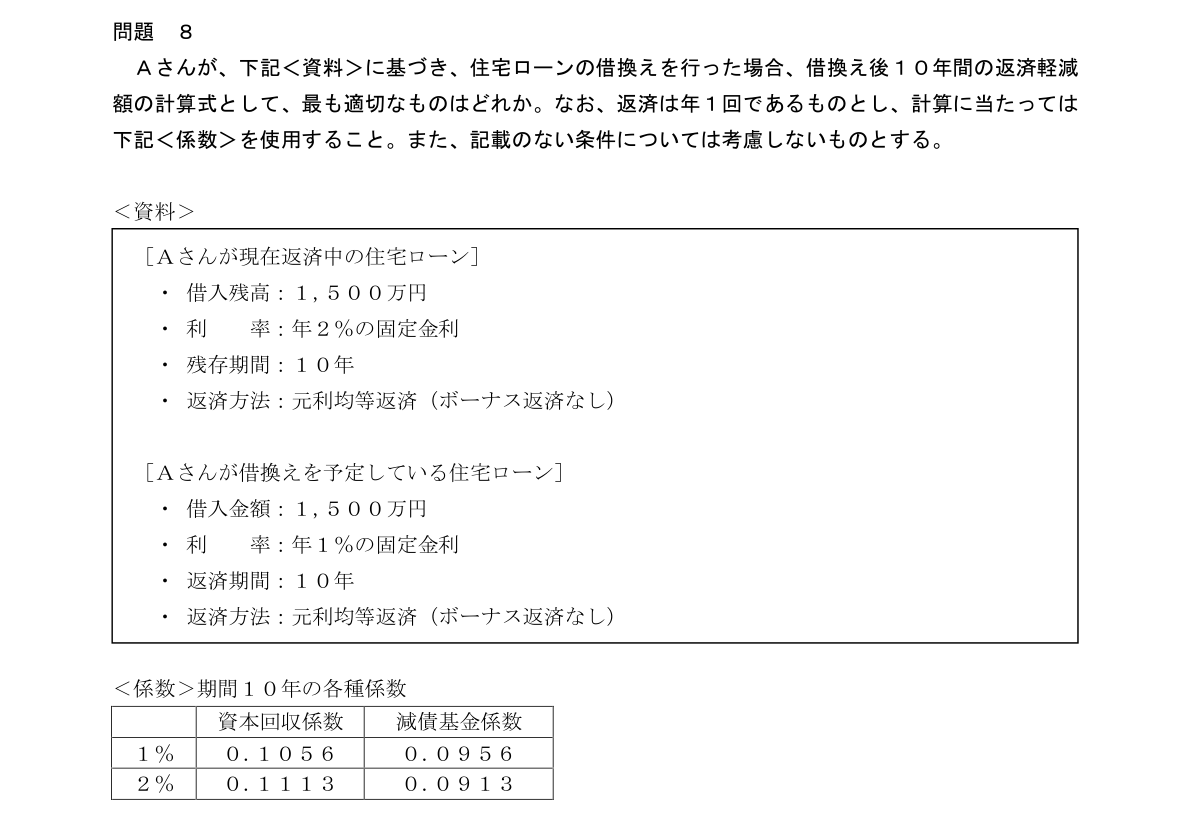
- 1(1,500万円×0.1056×10年)-1,500万円
- 2(1,500万円×0.1113×10年)-(1,500万円×0.0956×10年)
- 3(1,500万円×0.1113×10年)-(1,500万円×0.1056×10年)
- 4(1,500万円×0.0913×10年)-(1,500万円×0.0956×10年)
正解と解説AI解説
正解 肢3
本問の論点
住宅ローンの借換えによる返済軽減額を、係数を使った計算式で表す問題です。元利均等返済の毎年の返済額を求めるときに使う係数と、金利ごとの係数の読み取りが論点になります。
正解の根拠
元利均等返済の毎年の返済額は、借入額に資本回収係数を乗じて求めます。現行ローン(年2%)の総返済額は1,500万円×0.1113×10年、借換え後(年1%)の総返済額は1,500万円×0.1056×10年です。軽減額は現行の総返済額から借換え後の総返済額を引いた差なので、肢3の式になります。よって、正解は肢3。
各肢の検討
肢1:借換え後の総返済額から借入額を引く式は、借換え後の総利息額を表すもので、軽減額ではないため不適切です。
肢2:現行の資本回収係数と借換え後の減債基金係数を組み合わせており、係数の種類が揃っていないため不適切です。
肢3:現行の総返済額から借換え後の総返済額を引いており、適切です。
肢4:減債基金係数は積立てのための係数で、返済額の計算には使えないため不適切です。
計算過程
軽減額=現行の総返済額-借換え後の総返済額
現行:1,500万円×0.1113×10年
借換え後:1,500万円×0.1056×10年
一言まとめ
返済額は資本回収係数、積立ては減債基金係数と区別し、軽減額は「現行-借換え後」で求めます。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2020年1月 問8 を加工して作成。本サイトは非公式の学習サイトです。
解説は2019年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。