 FPよみとき
ライフプランニングと資金計画2020年10月1日時点の法令に基づく出題です
2021年1月 FP2級学科 問2
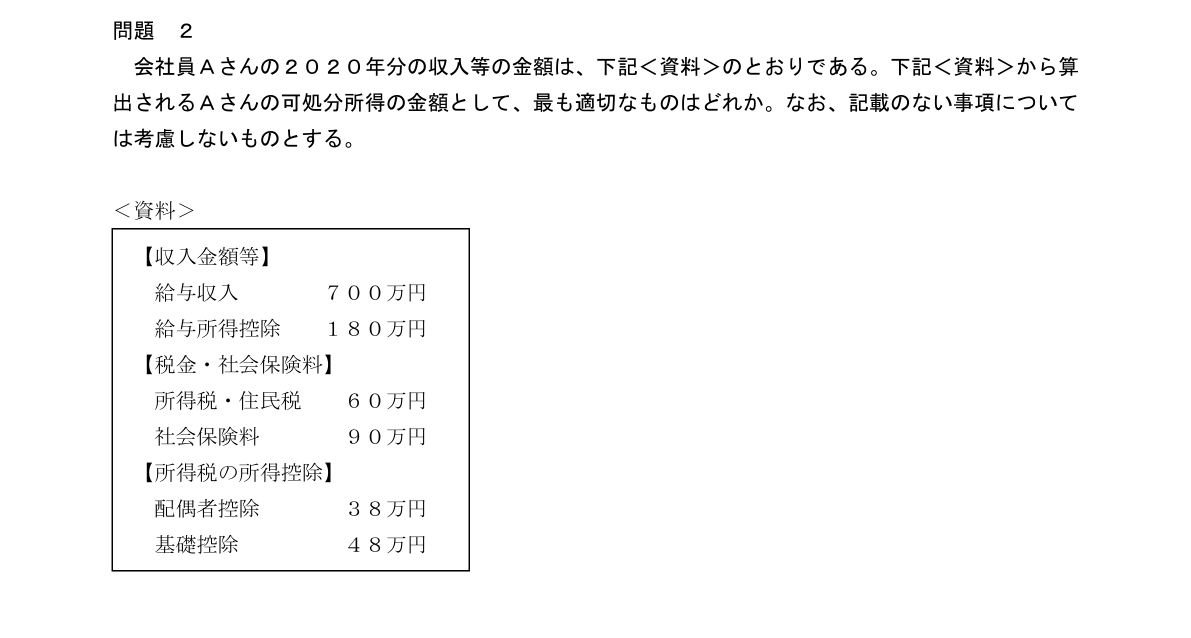
会社員Aさんの2020年分の収入等の金額は、下記<資料>のとおりである。下記<資料>から算出されるAさんの可処分所得の金額として、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。<資料>【収入金額等】給与収入700万円給与所得控除180万円【税金・社会保険料】所得税・住民税60万円社会保険料90万円【所得税の所得控除】配偶者控除38万円基礎控除48万円
- 1434万円
- 2464万円
- 3520万円
- 4550万円
正解と解説AI解説
正解 肢4
本問の論点
可処分所得とは、収入から所得税・住民税と社会保険料を差し引いた、自由に使える手取りの額をいう。資料には所得控除など紛らわしい数値が多く、必要な数値だけを選んで計算できるかが問われている。
正解の根拠
可処分所得は、年間の収入金額から、所得税・住民税の額と社会保険料の額を差し引いて求める。給与収入700万円から所得税・住民税60万円と社会保険料90万円を引くと、550万円となる。給与所得控除、配偶者控除、基礎控除は税額を計算するための控除であり、可処分所得の計算では差し引かない。よって、正解は肢4。
各肢の検討
肢1:434万円は、収入から給与所得控除と所得控除を順に引いた額であり、可処分所得ではない。
肢2:464万円は、可処分所得からさらに所得控除を引いた額であり、誤りである。
肢3:520万円は、収入から給与所得控除だけを引いた給与所得の額であり、可処分所得ではない(所得税法第28条第2項)。
肢4:550万円が計算結果と一致し、適切である。
計算過程
可処分所得 = 給与収入 - 所得税・住民税 - 社会保険料
= 700万円 - 60万円 - 90万円 = 550万円
一言まとめ
可処分所得は「収入-税金-社会保険料」で求める。控除の数値には惑わされないこと。
関連条文解説で引用
- 所得税法第28条第2項
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2021年1月 問2 を加工して作成。本サイトは非公式の学習サイトです。
解説は2020年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。