 FPよみとき
ライフプランニングと資金計画2017年4月1日時点の法令に基づく出題です
2017年9月 FP2級学科 問10
下記<物品販売業A社の損益計算書>の勘定科目に関する次の記述のうち、最も不適切なものはどれか。<物品販売業A社の損益計算書>(単位:百万円)売上高10,000売上原価6,000売上総利益4,000販売費及び一般管理費2,000営業利益2,000営業外損益500経常利益2,500特別損益500税引前当期純利益3,000法人税等1,000当期純利益2,000
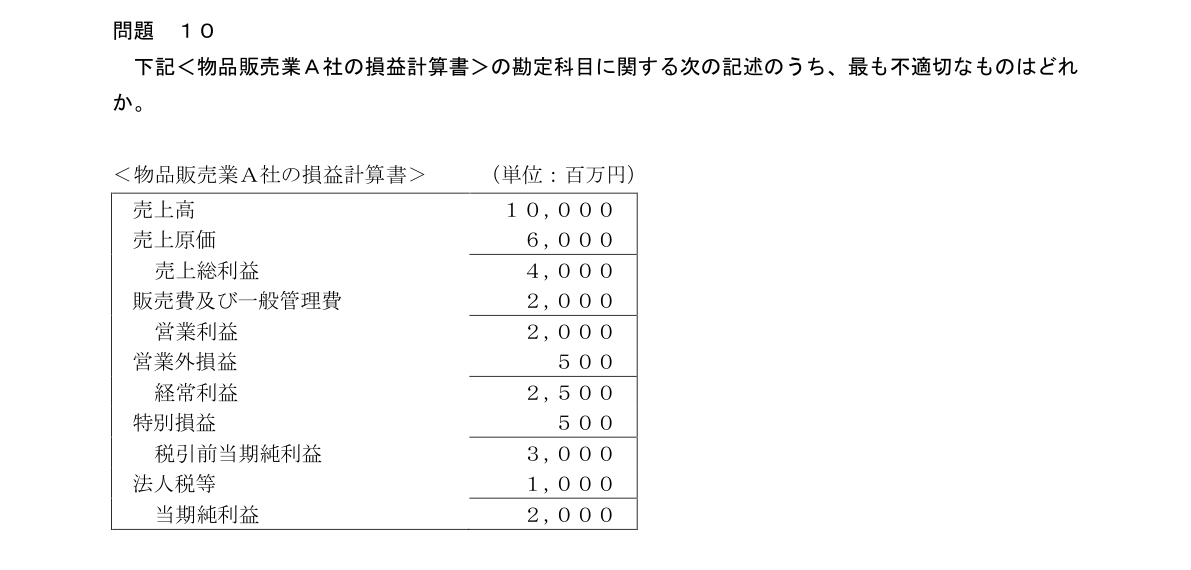
- 1売上高は、企業の規模を推し量る数値であり、経営効率を示す指標である総資本回転率は、売上高を総資本で除した数値である。
- 2売上原価は、期首の在庫(期首商品棚卸高)と期中の商品仕入高の合計から期末の在庫(期末商品棚卸高)を差し引いたものである。
- 3販売費及び一般管理費は、販売業務や管理業務に関して発生した費用であり、役員報酬や従業員給与はここに含まれる。
- 4当期純利益は、税引前当期純利益から法人税等を差し引いた後の利益であり、利益効率を示す指標であるROEは、売上高に対する当期純利益の割合である。
正解と解説AI解説
正解 肢4
本問の論点
損益計算書の各勘定科目の意味と、総資本回転率やROEといった経営指標の算式を問う問題である。最も不適切な記述を選ぶ形式なので、指標の定義の誤りを見抜けるかが鍵となる。
正解の根拠
ROE(自己資本利益率)は、当期純利益を自己資本で除して求める指標であり、売上高に対する当期純利益の割合ではない。売上高に対する当期純利益の割合は売上高当期純利益率という別の指標である。肢4はROEの分母を売上高としている点が誤りである。よって、正解は肢4。
各肢の検討
肢1:売上高は企業規模を表す数値で、総資本回転率は売上高を総資本で除して求める。記述は正しく、適切。
肢2:売上原価は期首商品棚卸高に当期商品仕入高を加え、期末商品棚卸高を差し引いて求める。記述は正しく、適切。
肢3:販売費及び一般管理費は販売・管理業務に係る費用で、役員報酬や従業員給与を含む。記述は正しく、適切。
肢4:当期純利益が税引前当期純利益から法人税等を差し引いた利益である点は正しいが、ROEの分母は売上高ではなく自己資本なので、不適切。
一言まとめ
ROEは「利益÷自己資本」、総資本回転率は「売上高÷総資本」、売上高利益率は「利益÷売上高」と、分母を必ず確認する。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2017年9月 問10 を加工して作成。本サイトは非公式の学習サイトです。
解説は2017年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。