 FPよみとき
ライフプランニングと資金計画2018年10月1日時点の法令に基づく出題です
2019年1月 FP2級学科 問9
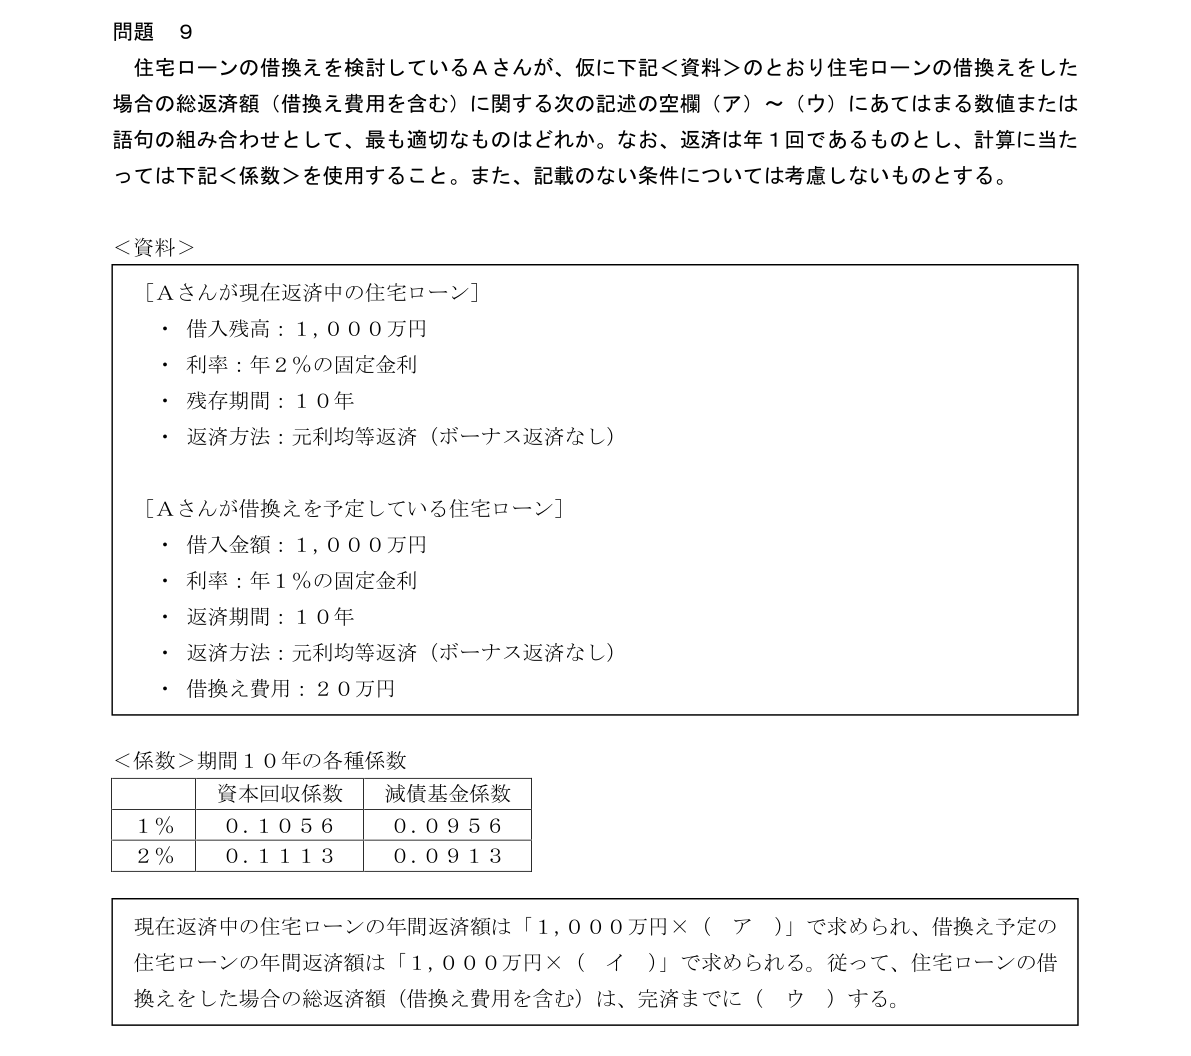
住宅ローンの借換えを検討しているAさんが、仮に下記<資料>のとおり住宅ローンの借換えをした場合の総返済額(借換え費用を含む)に関する次の記述の空欄(ア)~(ウ)にあてはまる数値または語句の組み合わせとして、最も適切なものはどれか。なお、返済は年1回であるものとし、計算に当たっては下記<係数>を使用すること。また、記載のない条件については考慮しないものとする。<資料>[Aさんが現在返済中の住宅ローン]・借入残高:1,000万円・利率:年2%の固定金利・残存期間:10年・返済方法:元利均等返済(ボーナス返済なし)[Aさんが借換えを予定している住宅ローン]・借入金額:1,000万円・利率:年1%の固定金利・返済期間:10年・返済方法:元利均等返済(ボーナス返済なし)・借換え費用:20万円<係数>期間10年の各種係数資本回収係数減債基金係数1%0.10560.09562%0.11130.0913現在返済中の住宅ローンの年間返済額は「1,000万円×(ア)」で求められ、借換え予定の住宅ローンの年間返済額は「1,000万円×(イ)」で求められる。従って、住宅ローンの借換えをした場合の総返済額(借換え費用を含む)は、完済までに(ウ)する。
- 1(ア)0.0913(イ)0.1056(ウ)163万円増加
- 2(ア)0.0913(イ)0.0956(ウ)63万円増加
- 3(ア)0.1113(イ)0.1056(ウ)37万円減少
- 4(ア)0.1113(イ)0.0956(ウ)137万円減少
正解と解説AI解説
正解 肢3
本問の論点
借換えの前後で住宅ローンの総返済額を比べる問題です。元利均等返済の年間返済額は、借入額に資本回収係数を掛けて求めます。減債基金係数との使い分けと、借換え費用の加算が、解くうえでのポイントです。
正解の根拠
資本回収係数で年間返済額を求め、10年分の総返済額に借換え費用を加えて比べると、借換えにより37万円減少します。よって、正解は肢3。
各肢の検討
肢1:(ア)に減債基金係数を使っているため誤りです。
肢2:(ア)(イ)とも減債基金係数を使っているため誤りです。
肢3:(ア)0.1113、(イ)0.1056はいずれも資本回収係数で、(ウ)の37万円減少も計算結果と一致するため、適切です。
肢4:(ア)は正しいものの、(イ)に減債基金係数を使っているため誤りです。
計算過程
現在のローンの総返済額は、1,000万円×0.1113×10年=1,113万円です。借換え後の総返済額は、1,000万円×0.1056×10年+20万円=1,076万円です。差額は、1,113万円-1,076万円=37万円(減少)となります。
一言まとめ
年間返済額は資本回収係数、積立額は減債基金係数と使い分け、借換え費用の加算を忘れないことが大切です。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2019年1月 問9 を加工して作成。本サイトは非公式の学習サイトです。
解説は2018年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。