 FPよみとき
相続・事業承継2020年10月1日時点の法令に基づく出題です
2021年5月 FP2級学科 問55
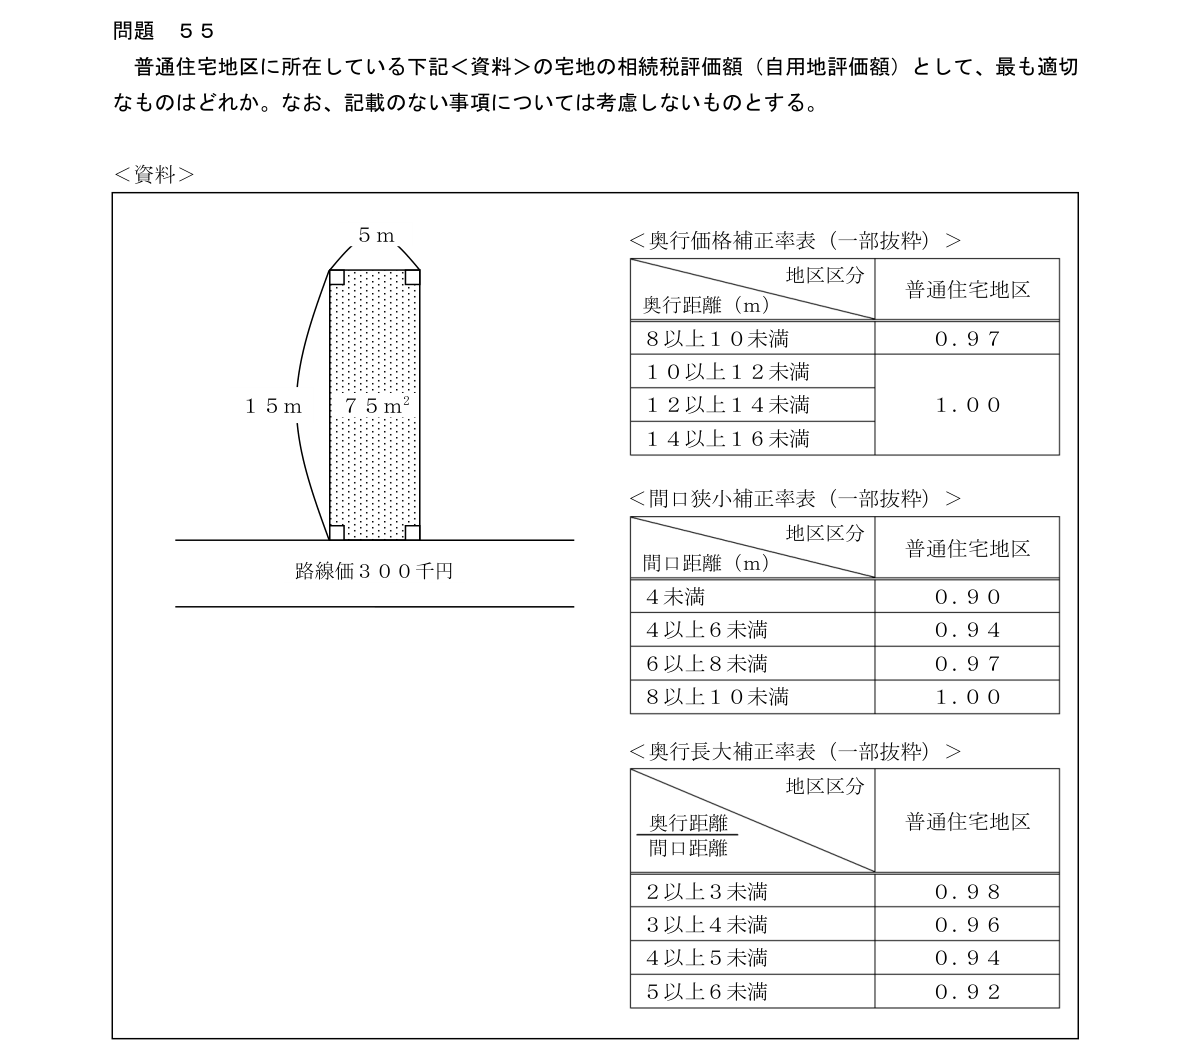
普通住宅地区に所在している下記<資料>の宅地の相続税評価額(自用地評価額)として、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。<資料>5m<奥行価格補正率表(一部抜粋)>地区区分普通住宅地区奥行距離(m)8以上10未満0.9710以上12未満15m75㎡12以上14未満1.0014以上16未満<間口狭小補正率表(一部抜粋)>地区区分普通住宅地区間口距離(m)路線価300千円4未満0.904以上6未満0.946以上8未満0.978以上10未満1.00<奥行長大補正率表(一部抜粋)>地区区分奥行距離普通住宅地区間口距離2以上3未満0.983以上4未満0.964以上5未満0.945以上6未満0.92
- 119,845千円
- 220,304千円
- 320,700千円
- 420,952千円
正解と解説AI解説
正解 肢2
本問の論点
路線価方式による宅地の自用地評価額を、奥行価格補正、間口狭小補正、奥行長大補正を組み合わせて求める問題である。補正率表の読み取りと、奥行距離を間口距離で割った比の扱いが問われている。
正解の根拠
図から、奥行は15m、間口は5m、地積は75㎡、路線価は300千円である。奥行15mは奥行価格補正率表の14以上16未満に当たり、補正率は1.00である。間口5mは間口狭小補正率表の4以上6未満に当たり、0.94である。奥行を間口で割ると3となり、奥行長大補正率表の3以上4未満に当たるため0.96である。これらを路線価と地積に掛けると20,304千円となる。よって、正解は肢2。
各肢の検討
肢1:19,845千円は、正しい補正率で計算した20,304千円と一致せず不適切。
肢2:計算結果の20,304千円と一致するため適切。
肢3:20,700千円は、計算結果と一致せず不適切。
肢4:20,952千円は、計算結果と一致せず不適切。
計算過程
補正前の評価額は、300,000円 × 75㎡ = 22,500,000円。これに補正率を掛けて、22,500,000円 × 1.00 × 0.94 × 0.96 = 20,304,000円、すなわち20,304千円となる。
一言まとめ
間口が狭く奥行が長い宅地は、間口狭小と奥行長大の補正率を両方掛ける。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2021年5月 問55 を加工して作成。本サイトは非公式の学習サイトです。
解説は2020年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。