 FPよみとき
相続・事業承継2021年10月1日時点の法令に基づく出題です
2022年5月 FP2級学科 問59
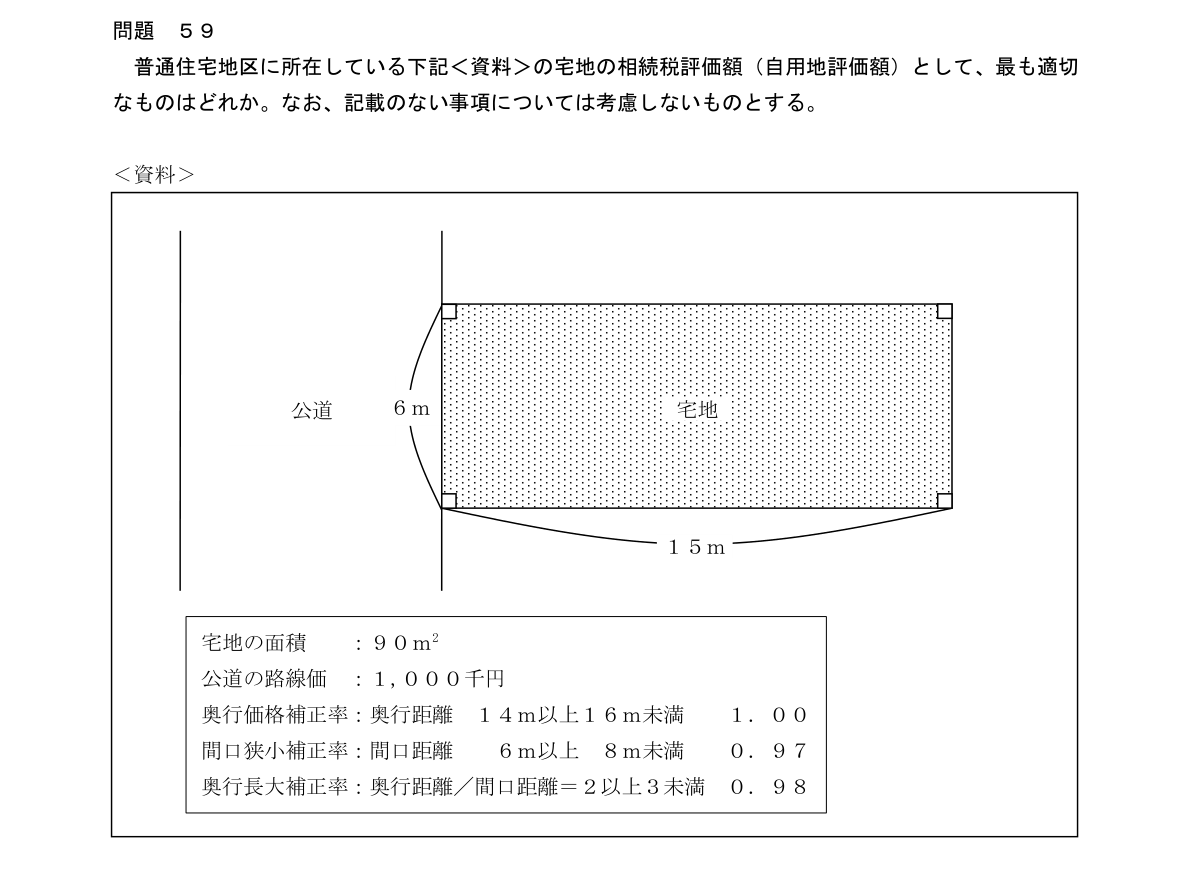
普通住宅地区に所在している下記<資料>の宅地の相続税評価額(自用地評価額)として、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。<資料>公道6m宅地15m宅地の面積:90㎡公道の路線価:1,000千円奥行価格補正率:奥行距離14m以上16m未満1.00間口狭小補正率:間口距離6m以上8m未満0.97奥行長大補正率:奥行距離/間口距離=2以上3未満0.98
- 185,554千円
- 287,300千円
- 388,200千円
- 490,000千円
正解と解説AI解説
正解 肢1
本問の論点
路線価方式による一方のみが道路に接する宅地(普通住宅地区)の自用地評価額を、奥行価格補正率・間口狭小補正率・奥行長大補正率を用いて求める計算問題である。
正解の根拠
一方のみが道路に接する宅地は、路線価に奥行価格補正率を乗じ、さらに間口狭小補正率と奥行長大補正率を乗じた価額に地積を乗じて評価する。本問は間口6m、奥行15mで、奥行距離/間口距離は2.5となるため、各補正率をすべて適用する。よって、正解は肢1。
各肢の検討
肢1:適切。各補正率をすべて乗じた金額である。
肢2:不適切。0.97のみを乗じ、奥行長大補正率0.98が漏れている。
肢3:不適切。0.98のみを乗じ、間口狭小補正率0.97が漏れている。
肢4:不適切。補正率を考慮せず、路線価に面積を乗じただけの金額である。
計算過程
奥行距離/間口距離=15m÷6m=2.5(2以上3未満)
補正後路線価=1,000,000円×1.00×0.97×0.98=950,600円
自用地評価額=950,600円×90㎡=85,554,000円(85,554千円)
一言まとめ
間口狭小補正率と奥行長大補正率は「両方とも」乗じる。片方だけの金額が選択肢に並ぶのが定番のひっかけ。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2022年5月 問59 を加工して作成。本サイトは非公式の学習サイトです。
解説は2021年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。