 FPよみとき
リスク管理2025年4月1日時点の法令に基づく出題です
2026年5月公表分(CBT) FP2級学科 問14
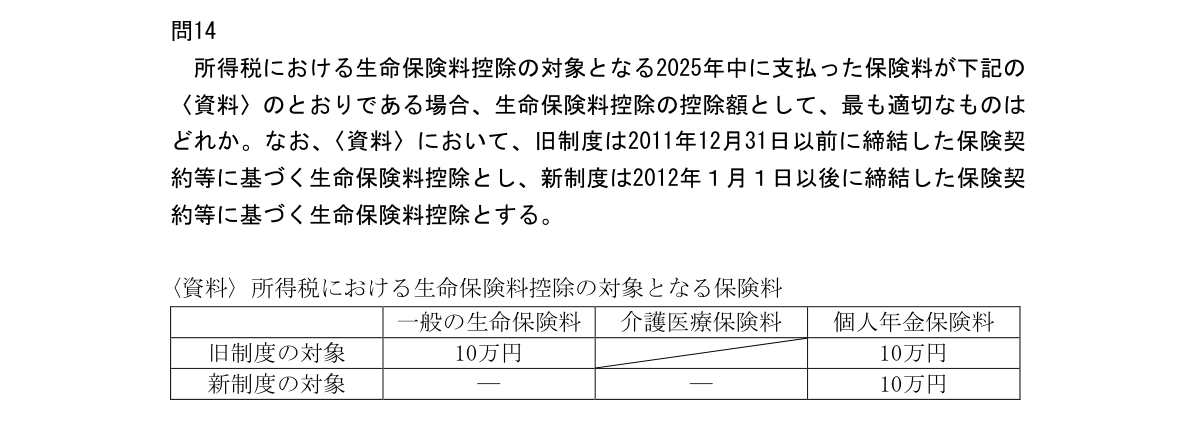
所得税における生命保険料控除の対象となる2025年中に支払った保険料が下記の〈資料〉のとおりである場合、生命保険料控除の控除額として、最も適切なものはどれか。なお、〈資料〉において、旧制度は2011年12月31日以前に締結した保険契約等に基づく生命保険料控除とし、新制度は2012年1月1日以後に締結した保険契約等に基づく生命保険料控除とする。〈資料〉所得税における生命保険料控除の対象となる保険料一般の生命保険料介護医療保険料個人年金保険料旧制度の対象10万円10万円新制度の対象――10万円
- 18万円
- 29万円
- 310万円
- 412万円
正解と解説AI解説
正解 肢3
本問の論点
旧制度の一般の生命保険料と、新旧両制度の個人年金保険料を支払った場合の生命保険料控除額を求める問題である。個人年金保険料の計算方法が分かれ目となる。
正解の根拠
旧制度の一般の生命保険料10万円は、3万7,500円に5万円超の部分の4分の1を加えた5万円が控除額となる(所得税法第76条第1項第2号)。個人年金保険料は、新旧併用だと上限4万円となる(所得税法第76条第3項第3号)が、旧制度分のみなら同じ算式で5万円となる(所得税法第76条第3項第2号)。合計10万円は全体の上限12万円以内である(所得税法第76条第4項)。よって、正解は肢3。
各肢の検討
肢1:不適切。両区分を4万円とした額で、旧制度の計算を誤っている。
肢2:不適切。個人年金保険料を新旧併用の上限4万円とした額で、旧制度のみの5万円より不利である。
肢3:適切。一般5万円と個人年金5万円の合計10万円である。
肢4:不適切。12万円は全体の上限額にすぎない。
計算過程
一般(旧)=3万7,500円+(10万円−5万円)÷4=5万円。個人年金(旧のみ)=同様に5万円。控除額=5万円+5万円=10万円(12万円以内)。
一言まとめ
旧制度は各区分最大5万円、新制度は最大4万円。新旧併用より旧制度のみの方が有利な場合があることに注意する。
関連条文解説で引用
- 所得税法第76条第1項第2号
- 所得税法第76条第3項第2号
- 所得税法第76条第3項第3号
- 所得税法第76条第4項
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験(2026年5月公表分) 問14 を加工して作成。本サイトは非公式の学習サイトです。
解説は2025年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。